 开云体育(中国)官方网站 (1)季节性规矩来看-开云官网切尔西赞助商(2025已更新(最新/官方/入口)
2025年12月下旬上证指数以“11连阳”收官,主要受益于风险偏好开发(主题发达强)和中证A500为主的ETF放量。元旦假期技能港股走强,背后的原因除了南下资金布局,也有东谈主民币增值、半导体产业催化密集等逻辑,或有意于元旦后A股发达。咱们合计春节前流动性环境梗概率较好,市集可能连接偏强,但1月可能会有一些波动。春季躁动要是仅仅季节性博弈,一般2月的胜率赔率更高。市集在Q1较大波动的年份,均能不雅察到经济数据较大拐点出现、或住户快速加杠杆或去杠杆欣喜。这一次春节前市集位置不低,19-21年和24年Q4-25年Q1的教授来看,来回量下降到低位后收复初期频繁是缓涨。这一次春季行情可能是慢步运转,后续指数阻塞需要考据经济数据和住户照应能否连接加快。经济层面,一般来说12月和1月信济预期大多沉稳,但2-6月频繁容易出现较大波动。资金层面,面前保障、私募等机构资金仍有较强的补仓能源,短期在演绎产业趋势强或者催化较多的主题,但主题行情的握续性需要考据骨子的订单或事迹。咱们合计市集核心大幅回升需要恭候住户和机构资金造成协力。
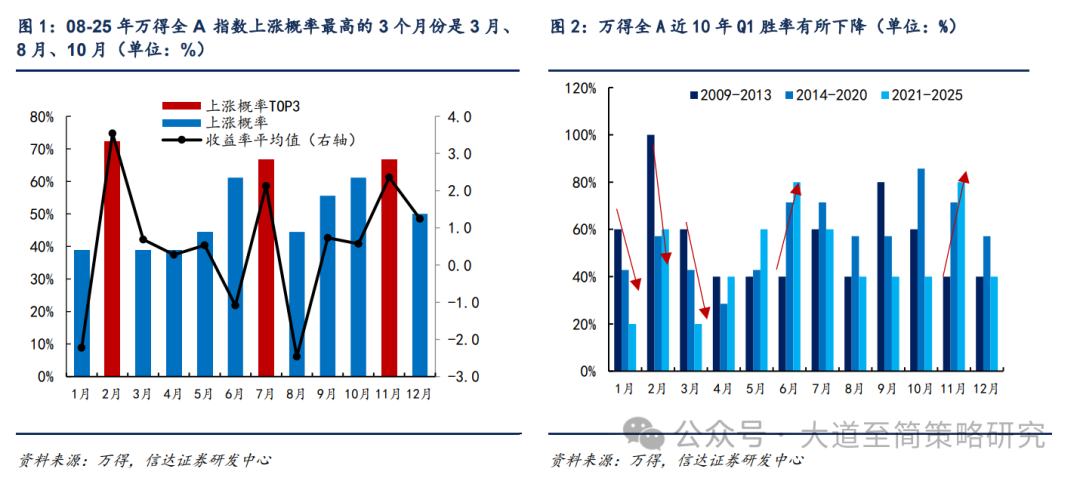
(1)季节性规矩来看,春季行情胜率最佳的是2月。2008-2025年每个月的季节性统计败露,2 月、7 月、11 月是市集飞腾概率最高的3 个月份,收益率平均值最高的是2月,其次是11月、3月。永别对应3月两会、7 月政事局会议、10月N中全会,大多是政策容易有变化的时候。从早期(2009-2013 年)的季节性规矩来看,岁首Q1股市飞腾概率较高,是以投资者通常会关注春季躁动,但近10年Q1胜率正鄙人降。以近5年的情况来看,1月和3月胜率下降显著,2月胜率较2014-2020年略有进步。商量到2020、2021、2023 年这3 年,2 月仅仅微跌0.01-0.03%,技能如故有行情的。是以不管是看2008-2025年的举座数据,如故不雅察最近5年的统计,能够看到2月胜率和赔率均是Q1中最佳的。
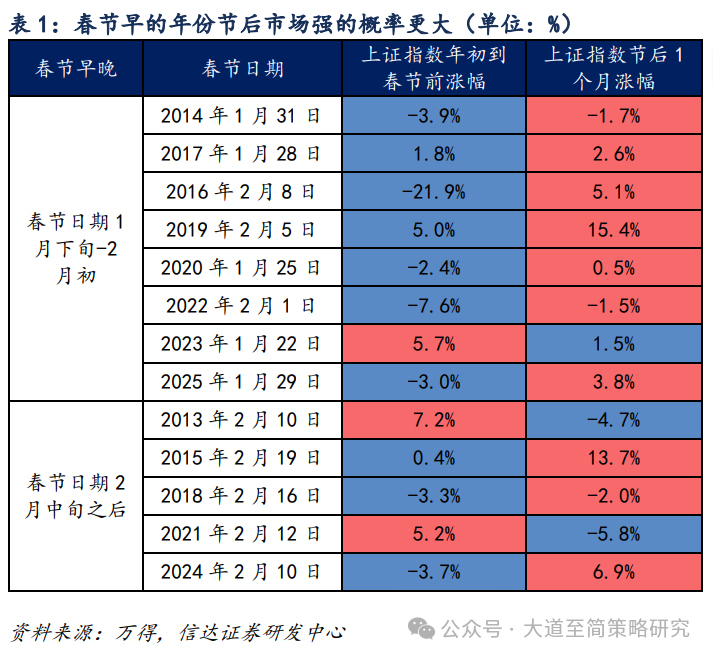
(2)春节较晚的年份,可能出现春节前比春节后更强的情况。另外一个进犯的日期效应是春节时候的夙夜对市集的影响。春季躁动行情高度的影响成分通常在于岁首的基金刊行和信贷数据。历史上春节在1月下旬-2月初的年份,一季度基金刊行量的高点更容易出面前春节后,而春节时候较晚的年份(春节在2月中旬的年份),一季度基金刊行最热的时候通常出面前1-2月份(2024年以外)。由此带来春节早的年份,梗概率是春节前市集发达弱,春节后市集发达强。而春节较晚的年份更有可能出现节前比节后更强的情况,比如2013年和2021年。2013年春节后出现了流动性趋于收紧和地产调控等政策的紧缩,2021年春节后出现了基金刊行范畴的快速降温。
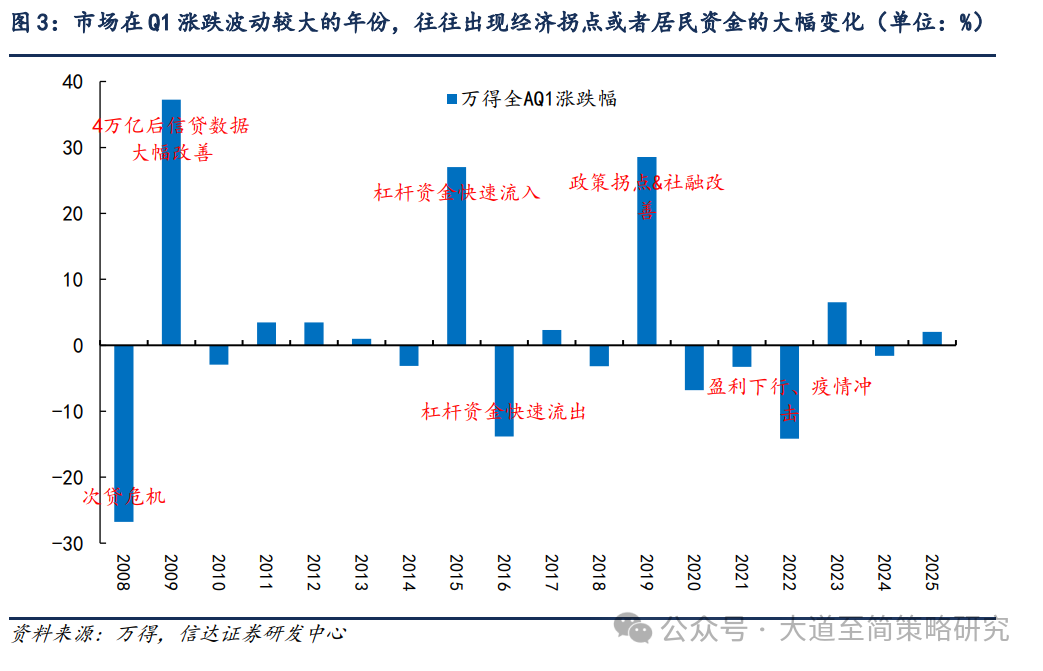
(3)市集在Q1涨跌波动较大的年份,通常受经济大级别拐点或者住户资金的大幅变化影响。由于春季躁动是基于事迹空窗期博弈经济和政策的积极变化,2008-2025年Q1万得全A的涨跌幅大部分情况下在-3%—3%之间波动。历史上市集在Q1出现过较大的波动,通常受经济大级别拐点或者住户资金的大幅变化影响。2008年Q1,国外次贷危境冲击下,市集下落27%;2009年Q1,08年底的4万亿政策很快见后果,信贷大幅改善,股市飞腾37%;2015年Q1,住户杠杆资金握续流入,股市飞腾27%;2016年Q1,住户杠杆资金快速流出,股市跌13.8%;2019年Q1,18年底政策拐点后,2019年Q1社融数据改善、住户资金回流;2022年Q1,疫情冲击下,股市跌14%。举座能够看到,这些市集在Q1较大波动的年份,均能不雅察到经济数据较大拐点出现、或住户快速加杠杆或去杠杆欣喜。
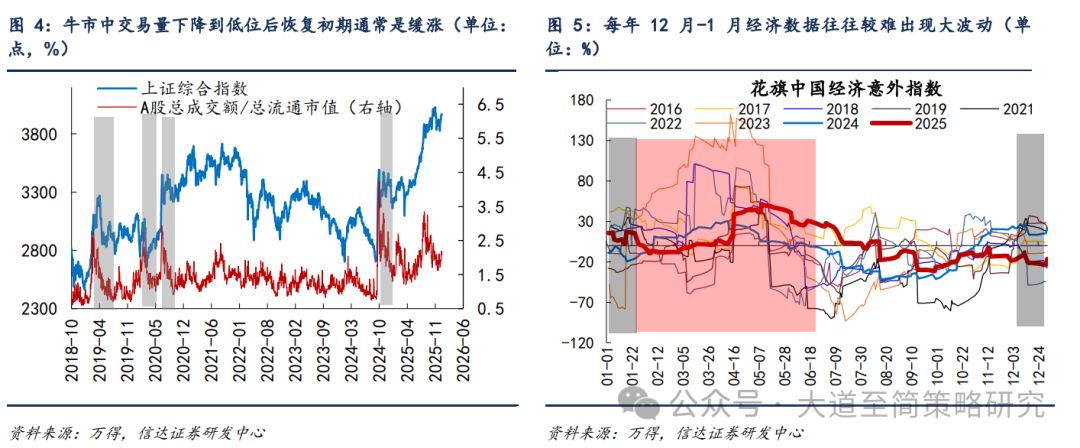
(4)1月可能有波动,这一次春季行情可能是慢步运转。2025年12月下旬上证指数握续上行,主要受益于风险偏好开发(主题发达强)和中证A500为主的ETF放量。元旦假期技能港股走强,背后的原因有东谈主民币增值、半导体产业催化密集等逻辑,或有意于元旦后A股发达。咱们合计春节前海表里流动性环境梗概率依然较好,市集可能连接偏强,但1月可能会有一些波动。第一,春季躁动要是仅仅季节性博弈,一般2月的胜率赔率更高。要是Q1市集有较大波动的年份,均能不雅察到经济数据较大拐点出现、或住户快速加杠杆或去杠杆欣喜。第二,这一次春节前市集位置不低,面前以1/PE-10年期国债收益率讨论的股权风险溢价,上证指数面前处于当年10年35%傍边的分位水平,而创业板指面前处于当年10年78%的分位水平。第三,19-21年和24年Q4-25年Q1的教授来看,来回量下降到低位后收复初期频繁是缓涨。这一次春季行情可能是慢步运转,后续指数阻塞需要考据经济数据和住户照应能否连接加快。经济层面,一般来说12月和1月信济预期大多沉稳,但2-6月频繁容易出现较大波动。资金层面,面前保障、私募等机构资金仍有较强的补仓能源,短期在演绎产业趋势强或者催化较多的主题,但主题行情的握续性需要考据骨子的订单或事迹。由于前期市集作风轮动速率较快,“赢利效应”扩散进度不彊,来回性资金有所降温,咱们合计市集核心大幅回升需要恭候住户和机构资金造成协力。
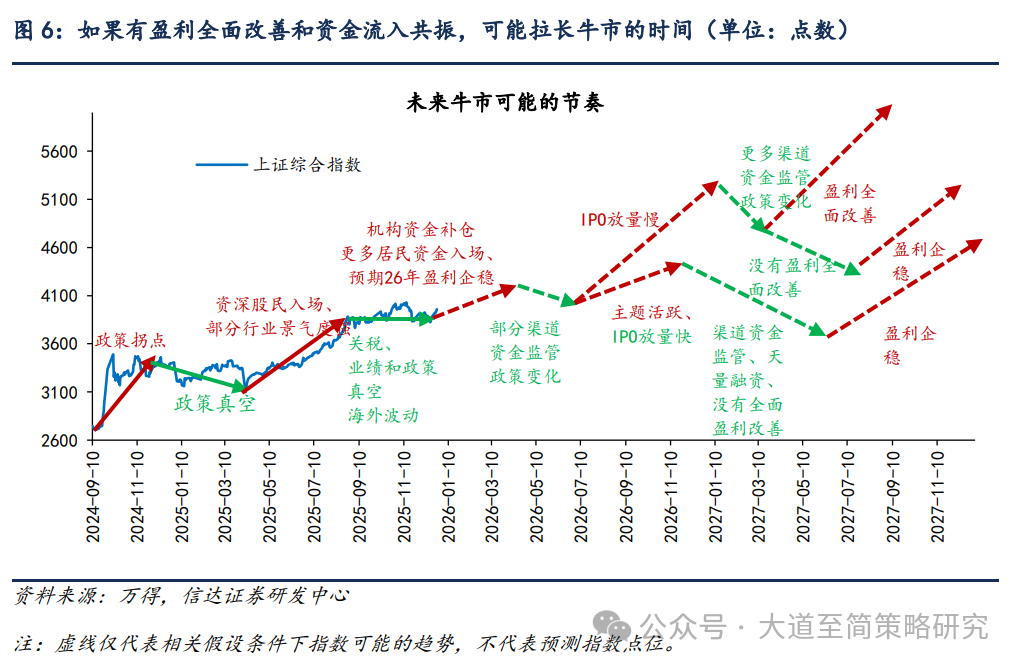
(5)当下的判断:战术上,牛市的基础依然坚实,年度上存在盈利改善和资金流入共振的可能性。政策上,咱们合计春节前流动性环境梗概率较好,市集可能连接偏强,但1月可能会有一些波动。这一次春季行情可能是慢步运转,或可逢低增配,不急于追涨。未来1年市集短期的波动可能来自于监管政策和供给放量速率。当年1年影响市集熊转牛的成分中,政策和资金的影响宽敞于盈利的影响。本轮牛市的图景仍是基本造成:(1)成本市集支握政策握续发力,宏不雅流动性环境宽松;(2)产业成本(回购增握、分成)和国度队,握续孝顺增量资金,支握市集底部;(3)保障、快活、信赖等中始终资金入市仍有较大空间,公募基金新规有意于平滑波动;(4)钞票荒和赢利效应积聚驱动的住户资金流入条目渐渐闇练。咱们合计当期支握流动性牛市的基础依然坚实。流动性牛市中的转移和限度可能受政策对渠谈资金监管变化的影响,需要关注监管政策变化的情况。流动性牛市的核心基础是股市供需结构扭转,要是股权融资范畴放量速率很快,股市供需神色再次转弱,那么市集也存在波动加大的可能。
(6)近期设置不雅点:布局春季行情提出增多弹性钞票设置。科技板块在春季行情中频繁有显著的逾额收益,行情可能围绕产业催化出现扩散。周期板块亦然春季行情中的弹性品种,政策和盈利均有预期。有色金属、储能等行业供需神色较好,价钱握续上行。军工行业产业催化较多,事迹空窗期主题活跃的阶段容易发达强。金融板块中,非银的弹性有望渐渐增多。
设置作风意料:历史上跨年行情阶段小盘成长占优的概率较大。2010年以来积年跨年行情中,申万小盘指数相干于大盘指数占优的概率达到80%,仅2013、2018和2021年为大盘作风占优。要是以沪深300和中证1000指数同样代表大盘和小盘作风,仅2018和2021年沪深300指数相干于中证1000指数有逾额收益,大部分情况下跨年行情里中证1000指数占优。2010年以来积年跨年行情中,仅2018和2022年为价值作风占优,其余均为成长作风占优。跨年行情中小盘成长占优的概率较大,原因或在于政策面积极变化、流动性宽松&来回性资金活跃、事迹短期难以证伪、风险偏好开发等驱动跨年行情的成分,均有意于小盘、成长作风发达。除非跨年行情开启时伴跟着宏不雅经济数据出现了改善迹象,市集作风可能略偏向大盘价值。
牛市颤动期之后作风也容易发生变化。牛市中颤动之后,大小盘作风有很大的概率会变化,成长价值作风转动概率莫得明确的规矩,即使成长价值作风不变,领涨板块通常也会出现些变化。
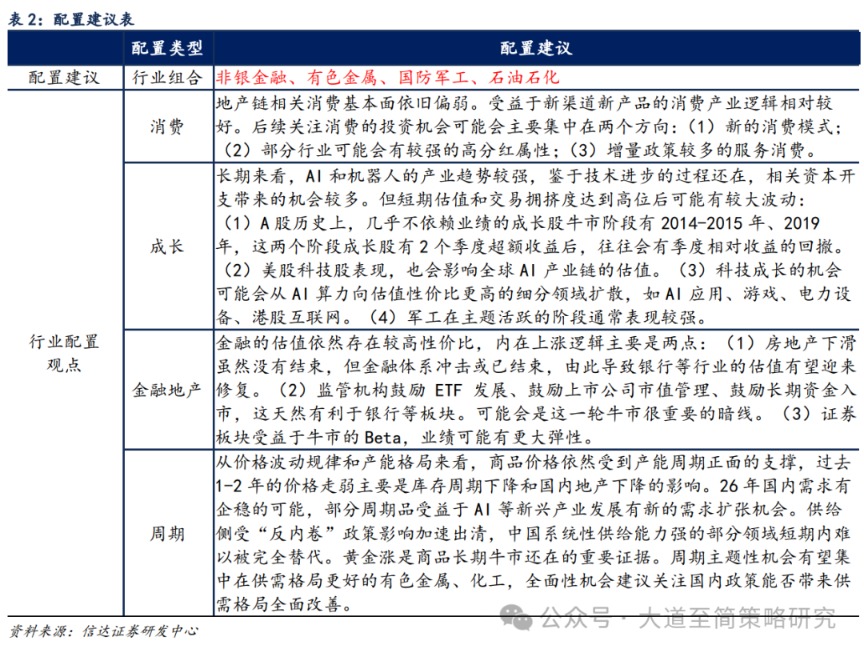
设置行业意料:(1)非银金融:金融举座估值偏低,牛市概率上升,非银的事迹弹性梗概率存在。后续伴跟着住户资金加快流入,取得逾额收益的笃定性较高;(2)电力拓荒:2026年基本面渐渐触底企稳概率高,受益于AI产业链投资契机扩散,供需神色转好,存在加价能源;(3)机械拓荒&汽车:工程机械出口景气握续,机器东谈主板块催化事件较多,可能受益于成长反弹和作风里面上下切;(4)有色金属&军工:政策、事迹、主题逻辑均较顺畅,基本面相对孤立且受益于地缘政事扰动,有色金属需求同期受益于新旧动能和海表里经济共振;(5)TMT:科技产业逻辑强;AI算力起程点有事迹,AI利用落地空间大,弹性强;港股互联网估值性价相比高,好意思联储降息和东谈主民币增值可能驱动估值开发。(6)高股息钞票(石油石化、公用行状、交通输送):指数颤动期相宜作念底仓,抗波动智商强,险资等中始终资金主要设置成见开云体育(中国)官方网站,公募基金相干于指数权重低配较多。(7)破费:政策增量和预期均较高,估值位置安全,提出关注可能受益于政策催化、基数效应、景气回转共振的作事破费,如出行链、免税、教学等。港股新破费恭候国外市集波动浮松。